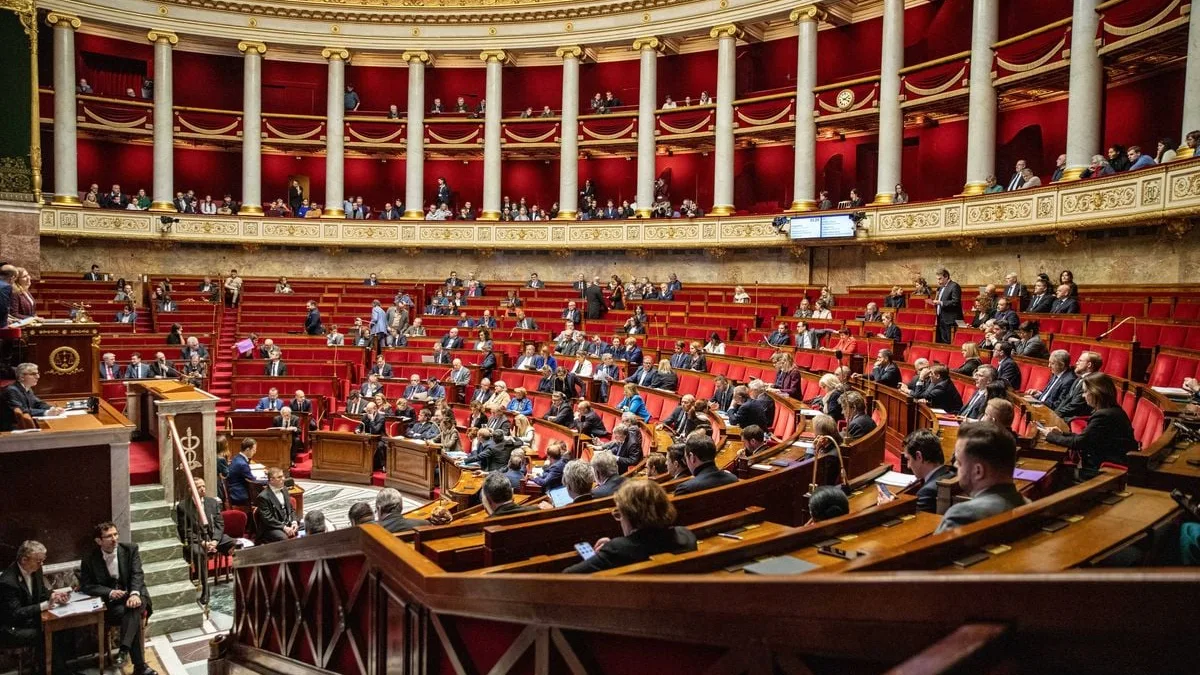
Deux voix. C’est l’écart qui a fait basculer, mardi 27 octobre au soir, 5 milliards d’euros de recettes prévues pour 2027. Les députés ont supprimé la surtaxe sur les grandes entreprises, contre l’avis du gouvernement. Le texte n’est pas enterré pour autant : le gouvernement peut encore le rétablir, comme il l’avait fait l’an dernier.
Mardi 27 octobre, peu avant 20 heures, 159 députés ont pris part au vote. Par 79 voix contre 77, avec 3 abstentions, l’Assemblée nationale a adopté des amendements de suppression de l’article 15 du projet de budget 2027. Cet article reconduisait la surtaxe grandes entreprises budget 2027 pour une troisième année. Le gouvernement s’y était opposé, en vain.
Le Rassemblement national a apporté 48 des 79 voix pour la suppression. Il a été rejoint par 14 députés Ensemble pour la République, 5 Horizons, 4 Démocrates, 4 de la Droite républicaine, 3 de l’UDR et un non-inscrit. Face à eux, 63 des 77 voix contre la suppression venaient de la gauche.
Ce que ça change pour vous
Pour un particulier, ce vote ne change rien sur le champ. Aucun impôt sur le revenu n’est modifié, aucune démarche n’est à faire, aucun formulaire n’est à envoyer. La surtaxe ne visait pas les ménages, ni les petites entreprises. Elle visait les groupes dont le chiffre d’affaires atteint au moins 1,5 milliard d’euros.
L’enjeu, pour vous, se situe ailleurs. Le budget 2027 doit trouver 5 milliards d’euros que ce vote vient de retirer de la colonne des recettes, si la suppression est confirmée. Chaque recette qui tombe oblige à trouver une économie, une autre recette ou davantage de dette. C’est pour cela qu’un vote sur 400 entreprises finit par peser sur les arbitrages qui touchent les services publics, les aides et les impôts de tout le monde.
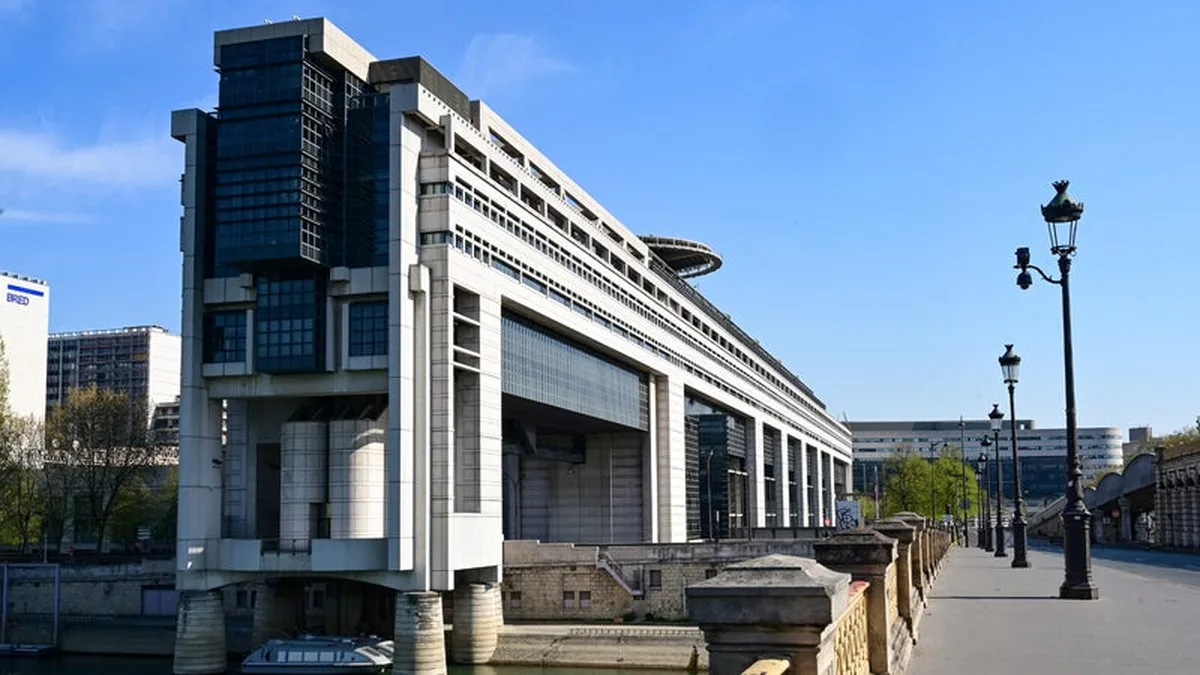 Le ministère de l’Économie, à Bercy, à Paris : c’est là que se préparent les arbitrages du budget 2027.
Surtaxe grandes entreprises budget 2027 : qui paie, combien, depuis quand ?
La mesure s’appelle officiellement contribution exceptionnelle sur les bénéfices des grandes entreprises. Elle a été créée par le budget 2025 pour une seule année, puis prolongée en 2026. Le seuil a alors été relevé : il faut réaliser au moins 1,5 milliard d’euros de chiffre d’affaires pour être concerné, contre un milliard au départ. La surtaxe se calcule en pourcentage de l’impôt sur les sociétés dû.
En 2026, les taux étaient de 20,6 % et 41,2 % de l’impôt dû, selon la taille du groupe. Le rendement attendu tournait autour de 7,3 milliards d’euros. Pour 2027, le gouvernement proposait de baisser les taux à 15,7 % et 31,4 %, soit une réduction d’environ un quart, pour un rendement ramené à 5 milliards d’euros. Environ 400 entreprises étaient concernées, selon le gouvernement.
Le même vote a fait tomber autre chose : le retour, à un taux réduit, de la contribution exceptionnelle des grands armateurs, qui touche en premier lieu CMA CGM. Le soir même, la gauche a fait adopter une mesure visant les multinationales, avec l’abstention du Rassemblement national.
À deux voix près, 5 milliards d’euros ont basculé d’un camp à l’autre. Le reste du budget n’a pas encore été voté.
Pourquoi ce vote ne règle rien, pour l’instant
Un vote de première lecture ne fait pas une loi. Le texte doit encore passer plusieurs étapes, et chacune peut renverser le résultat de mardi soir. En commission des finances, l’article était passé intact. La séance publique a renversé cet équilibre, avec 159 votants sur 577 députés.
Le gouvernement, faute de majorité à l’Assemblée, dispose de deux outils pour rétablir la mesure. Il peut engager sa responsabilité par l’article 49.3, ou recourir aux ordonnances. Les deux voies lui permettraient de réintroduire la surtaxe dans le texte. C’est exactement ce qui s’était passé l’an dernier : rejetée en nouvelle lecture, la surtaxe n’était entrée dans le budget 2026 que grâce au 49.3.
 Dans une usine, la production continue pendant que le Parlement débat du budget 2027.
Que se passe-t-il maintenant ? Les trois dates à retenir
Première date, le 3 novembre. Les députés doivent voter sur l’ensemble de la partie recettes du budget. Ce vote devrait aboutir à un rejet, selon les observateurs du débat. Dans ce cas, le texte partirait au Sénat dans sa version initiale, c’est-à-dire avec la surtaxe dedans.
Deuxième étape, le Sénat. Les sénateurs examineront le texte dans sa version d’origine, puis les deux chambres devront trouver un accord.
Troisième possibilité, à tout moment dans cette navette : le 49.3 ou les ordonnances. Si le gouvernement choisit cette voie, la suppression de mardi soir peut être effacée d’un trait, et le taux applicable en 2027 restera incertain tant que le budget ne sera pas définitivement adopté.
Retenons une règle simple : un vote isolé ne vaut pas adoption définitive. Ce qui comptera, c’est le texte final, après le 3 novembre, après le Sénat et après le choix du gouvernement sur le 49.3.